La justicia rechaza que se deduzcan en el IRPF los gastos de la vivienda en alquiler mientras está vacía
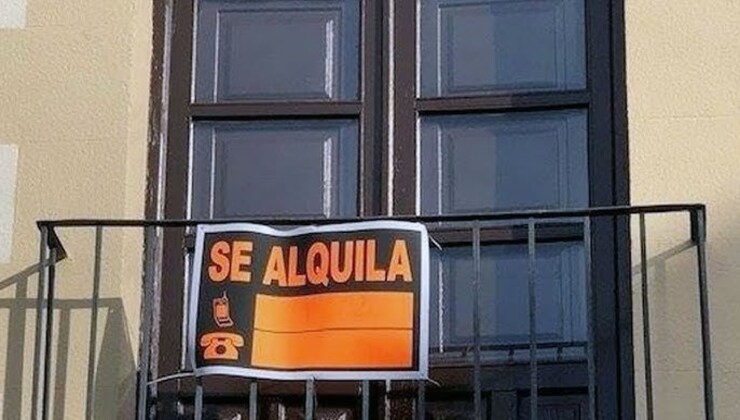
La Justicia ha rechazado que los contribuyentes puedan deducirse en el IRPF los gastos asociados a una vivienda en alquiler durante los períodos en los que el inmueble está vacío. El contribuyente, para poder desgravarse estos gastos, tendrá que demostrar al fisco que en ese tiempo de desocupación la vivienda estaba realmente destinada a ser arrendada a través de pruebas como anuncios de alquiler, la contratación de un profesional inmobiliario o, en caso de mejoras, las facturas que acrediten la reparación.
La Agencia Tributaria rechaza la deducción al considerar que estos gastos no tienen una conexión directa con el objetivo de obtener ingresos por alquiler. Según la Ley del IRPF, serán deducibles todos los gastos necesarios para la obtención de rendimientos. «De esta previsión legal y reglamentaria se deriva que únicamente podrán deducirse aquellos gastos que presenten una conexión directa, objetiva y acreditada con la obtención efectiva o inmediata de rendimientos del capital inmobiliario».
El Tribunal sentenciados indica que considera improcedente la deducción de los gastos durante los períodos en los que los inmuebles permanecieron desocupados, ya que no acreditó su destino efectivo al arrendamiento.