¿Qué son la casilla de la Iglesia y la de fines sociales de la declaración de la Renta?
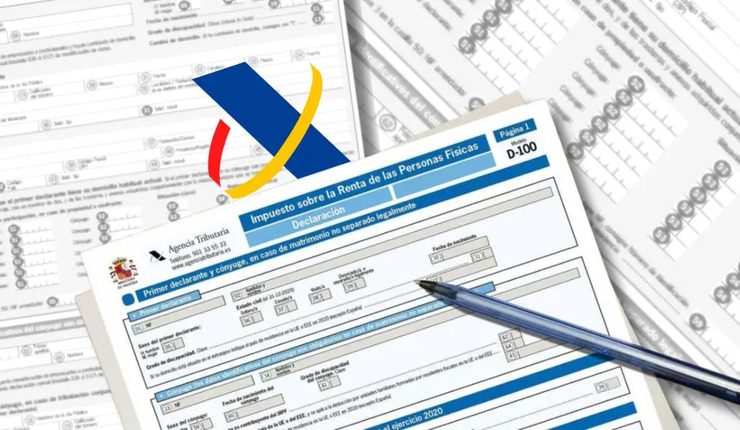
La asignación tributaria es una opción voluntaria para destinar un porcentaje de la cuota íntegra (la formada por la suma de la cuota íntegra estatal y de la cuota íntegra autonómica) a colaborar con el sostenimiento económico de la Iglesia católica y/o a otros fines de interés social.
Según se establece en la normativa tributaria, ambas asignaciones (a la Iglesia Católica y a las actividades de interés general) son independientes y compatibles entre sí. Por otro lado, hay que saber que la elección de cualquiera de las opciones anteriores, de las dos opciones, o la ausencia de elección, no tendrá coste económico alguno para el contribuyente, por lo que la cantidad a ingresar o a devolver resultante de la declaración no se verá, en ningún caso, modificada.
En el caso de que se marque alguna de estas casillas, se destinará un 0,7% de la cuota íntegra a cada opción. El borrador del IRPF que elabora la Agencia Tributaria asignará de forma automática la opción que hubieses ejercido en tu declaración del ejercicio anterior. No obstante, la puedes modificar.
Se entiende por actividades de interés general consideradas de interés social las siguientes: la atención a las personas con necesidades de atención integral sociosanitaria; la atención a las personas con necesidades educativas o de inserción laboral; el fomento de la seguridad ciudadana y prevención de la delincuencia; la protección del medio ambiente y la cooperación al desarrollo.
Por otro lado, la asignación a la Iglesia católica se enmarca en el Acuerdo entre el Estado español y la Santa Sede sobre asuntos económicos de 1979 y la Ley de los Presupuestos Generales del Estado.